住宅ローン地獄で後悔するブログの生々しい実態と破綻回避策
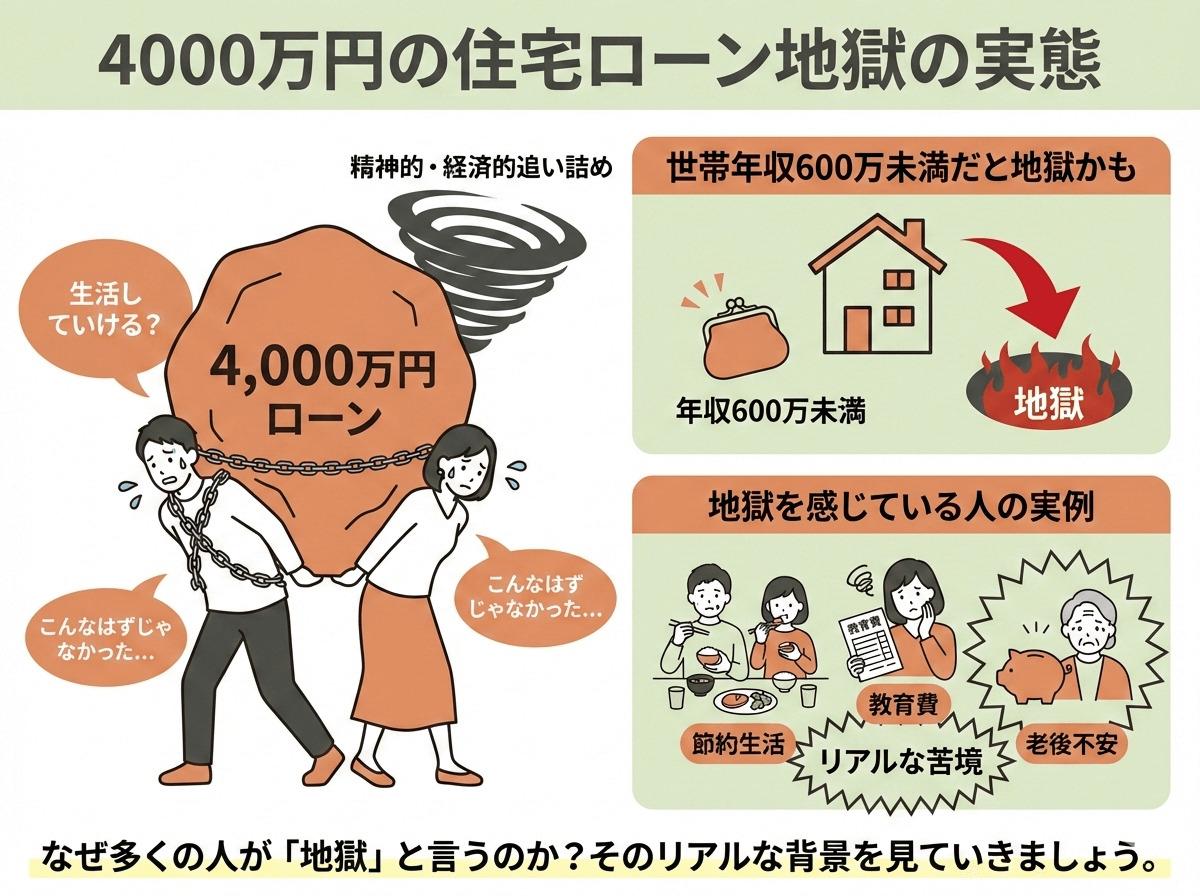
「家賃を払い続けるのはもったいない」「今の超低金利なら賃貸より広い家に住める」――そんな不動産業者の営業トークに背中を押され、夢のマイホームを手に入れたはずの人々が、数年後に返済の重圧で喘いでいます。検索窓に打ち込まれる「住宅ローン 地獄 後悔 ブログ」という言葉の先には、毎月の支払いに追われ、家族関係が冷え込み、精神的な限界を迎えた当事者たちの赤裸々な告白が無数に存在します。
金融政策の転換が進み、金利のある世界が定着した2026年現在、これまで超低金利の恩恵で覆い隠されていた無理な資金計画の歪みが一気に噴出し始めました。月々の口座引き落とし日に怯え、貯蓄を削りながら生活する人々は、なぜその泥沼に足を踏み入れてしまったのか。ブログに綴られた生々しい実態を解剖し、破綻の連鎖から抜け出すための現実的な防衛策を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:後悔を綴るブログの多くは、背伸びした借入額、変動金利の上昇、想定外の修繕積立金増額が引き金となって家計崩壊に直面している。
- 要点2:共働き前提のペアローンは、出産・育休・病気・離婚によって片方の収入が途絶えた瞬間に即座に返済不能へ陥る構造的欠陥を抱えている。
- 要点3:延滞前の銀行相談や任意売却など、手遅れになる前の段階的な損切り判断こそが自己破産を回避して人生を再建する唯一の手段である。
【実態告白】住宅ローン地獄で後悔した人たちのブログには何が書かれているのか?
住宅ローン地獄に陥った人々が開設する個人ブログを読むと、共通して浮かび上がるのは「購入時の見通しの甘さ」に対する深い懺悔です。多くの住宅ローン返済苦しい体験談では、ハウスメーカーや銀行が提示した「融資限度額」を、そのまま「自分が返済可能な額」と錯覚して契約を結んでしまった経緯が詳細に記されています。
代表的なマイホーム購入後悔理由として挙げられるのは、住居費以外のライフステージ変化に伴う出費の爆発です。子どもの教育費が本格化する中学・高校進学、車の買い替え、固定資産税の納税通知書、そしてマンション購入者なら避けて通れない管理費・修繕積立金の大幅な値上げが家計を直撃します。「ボーナス払いを年間40万円組み込んでいたが、業績悪化でボーナスが激減し、冬の支払いができない」「週末の外食はおろか、スーパーの見切り品ばかりを探す生活に疲れ果てた」といった、日々の精神的摩耗を吐露する記述が目立ちます。
家族を守るために買ったはずの家が、いつの間にか家族の笑顔を奪う元凶になってしまう――これこそが、多くの後悔ブログに共通して刻まれている残酷な現実です。
変動金利上昇リスクと返済比率の罠|2026年に返済額が跳ね上がる構造
ブログで悲痛な叫びをあげる書き手の多くが選択していたのが変動金利です。長期にわたる金融緩和の中で「金利は上がらない」と信じ込み、手元資金ギリギリまで借入枠を広げて購入した層に、今まさに変動金利上昇リスクの現実が突きつけられています。
一般的に安全とされる住宅ローン返済比率目安は、額面年収ではなく手取り年収ベースで20〜25%以内とされます。しかし、不動産価格が高騰した近年では、金融機関の上限である審査基準(額面年収の30〜35%)いっぱいで組まされたケースが後を絶ちません。手取りベースに換算すると実質返済比率は40%を超え、わずかな金利上昇でも毎月の収支が赤字へ転落します。
多くの変動金利に適用される「5年ルール(5年間は毎月の返済額を変えない)」や「125%ルール(見直し後の返済額は前回の1.25倍を上限とする)」は、返済を免除する仕組みではありません。利息分だけが膨らんで元金が減らず、最悪の場合は支払いきれなかった利息が積み上がる「未払利息」が発生します。ブログでは「返済額が変わらない安心感に浸っていたら、元金がまったく減っていなかった」という恐怖の告白が相次いでいます。
共働きの落とし穴「ペアローン後悔ブログ」に見る離婚と病気のリスク
ここ数年のトレンドであった夫婦それぞれが主債務者となるペアローンも、地獄の入り口としてブログ上で頻繁に取り上げられています。都心部や駅近の人気物件を買うために夫婦2人の年収を合算し、7,000万〜1億円規模の借入を行った家庭のペアローン後悔ブログには、極めてシビアな私生活の崩壊が記録されています。
ペアローンの致命的な弱点は、「夫婦双方が定年まで健康で、満額の給与を稼ぎ続ける」という極端に都合の良い前提の上に成り立っている点です。現実には、妻の妊娠・出産に伴うキャリア中断、時短勤務による大幅な収入減、育児ノイローゼや激務によるうつ病など、予期せぬトラブルが次々と襲いかかります。
さらに深刻なのが離婚問題です。住宅ローンが残った状態での離婚は手続きが極めて難航します。「離婚したいのに、お互いに相手の持分を買い取る資力がない」「片方が家を出て行ったのにローンの連帯保証人から抜け出せず、養育費と二重払いで破滅寸前」といった泥沼の争いが、ブログの行間から生々しく伝わってきます。
見逃してはいけない「住宅ローン破綻の予兆」と家計悪化のシグナル
ある日突然、家を差し押さえられるわけではありません。ブログを時系列で追っていくと、完全に返済が行き詰まる前には必ず明確な住宅ローン破綻の予兆が現れています。
最初のシグナルは「貯蓄の取り崩しが毎月の常態化」することです。次に「固定資産税などの年払い費用を払うためにカードローンを利用する」段階へ進みます。そして、クレジットカードのリボ払いやキャッシング枠を使って住宅ローンの口座へ入金するようになれば、すでに末期症状です。ブログの筆者たちは「借金を借金で返す自転車操業に入った時点で、正常な金銭感覚が麻痺していた」と振り返ります。
また、不動産の資産価値下落によって発生する住宅ローンオーバーローン実態も見過ごせません。住宅の売却可能額よりも借入残高の方が多い状態を指し、この状態に陥ると「苦しいから家を売って身軽になる」という選択肢すら封じ込められます。資産であるはずの自宅が、身動きの取れない負債の足かせと化す瞬間です。
家を売っても借金が残る?マンション売却残債と任意売却のデメリット
返済が完全にショートした際、ブログの書き手が直面する最大の壁がマンション売却残債の処理です。売却価格がローン残高を下回る場合、その差額を手持ち資金で一括返済しなければ抵当権を抹消できず、通常の仲介売却を進めることができません。
預貯金が底をつき、通常の売却が不可能な状況下で検討されるのが「任意売却」です。競売よりも市場価格に近い金額で売れる可能性があり、プライバシーを守りやすい手法ですが、決して魔法の解決策ではありません。事前に知っておくべき任意売却のデメリットは以下の通りです。
第一に、信用情報機関に金融事故情報が登録(いわゆるブラックリスト入り)され、今後数年間はクレジットカードの作成や新たな借入が一切できなくなります。第二に、債権者である金融機関すべての合意が必要となるため、売却完了までに時間がかかり、精神的な疲弊を伴います。そして第三に、任意売却を行っても完済できなかった残債務は消滅せず、分割して返済し続けなければなりません。最終的に残債の支払いが追いつかなければ、自己破産と住宅ローンの同時清算という最悪のカードを切らざるを得なくなります。
「住宅ローン地獄脱出ブログ」に学ぶ早期再生術と払えないときの対処法
絶望の淵から這い上がり、生活を立て直した人々の住宅ローン地獄脱出ブログには、共通する行動パターンが存在します。それは「問題の先送りをやめ、延滞する前にアクションを起こした」という点です。
もし返済が苦しいと感じたら、すぐに実践すべき住宅ローン払えない対処法のファーストステップは、借入先の金融機関に対するリスケジュール(返済条件変更)の相談です。金融機関は返済が滞ることを最も嫌うため、延滞前の段階であれば、一定期間の元金据え置きや返済期間の延長(最長完済年齢まで)に柔軟に応じてくれるケースが少なくありません。これにより、毎月の返済額を数万円単位で一時的に圧縮し、家計の立て直し期間を確保できます。
さらに、不用品の売却や格安SIMへの乗り換えといった固定費の徹底的な削ぎ落とし、FP(ファイナンシャルプランナー)や弁護士などの第三者への早期相談が再建の成否を分けます。「マイホームを手放すのは敗北だ」という執着を捨て、「家族の生活を守るための前向きな損切り」と捉え直すマインドセットこそが、地獄からの脱出を可能にします。
【住宅ローンの返済苦・後悔ブログ】に関するよくある質問(FAQ)
Q1:今月分の住宅ローンがどうしても払えそうにありません。絶対にやってはいけないNG行動は何ですか?
A1:消費者金融やクレジットカードのキャッシングを使って返済資金を用立てること、そして金融機関からの連絡を無視して放置することの2点です。高金利の借金を重ねると多重債務に陥り、破綻スピードが加速します。払えないと分かった時点で、引き落とし日より前に必ず借入先銀行の融資窓口へ電話し、支払いが困難な旨を伝えてください。
Q2:ペアローンを組んだ後に夫(妻)がうつ病で退職しました。どう対処すべきですか?
A2:まずは団信(団体信用生命保険)の特約内容を確認してください。三大疾病や就業不能特約が付帯していれば、保険金でローン残高が相殺される可能性があります。特約対象外の場合は、速やかに金融機関へ状況を説明し、返済期間の延長や元金据え置きのリスケジュールを申請するとともに、公的支援制度(傷病手当金や生活困窮者自立支援制度)の活用を進めてください。
Q3:任意売却をすると、近所の人や職場に競売のように知られてしまいますか?
A3:任意売却は通常の不動産売買と同様にチラシやポータルサイトで買主を探すため、外見上は「一般的な売却」と見分けがつきません。裁判所の執行官が自宅を訪れたり、競売物件情報として新聞やインターネットの公的サイトに公告されたりする競売とは異なり、近隣や職場に借金苦を知られるリスクを大幅に抑えられます。
まとめ:住まいの重圧を脱ぎ捨て人生の主導権を取り戻すために
住宅ローン地獄に陥り後悔を綴るブログが私たちに教えてくれるのは、住宅購入の失敗は単なる金銭トラブルにとどまらず、家族の絆や個人の精神の健康までをも蝕むという重い事実です。見栄や「家を持って一人前」という古い価値観に縛られ、ギリギリの資金計画で綱渡りを続ける必要はありません。
マイホームはあくまで豊かな人生を送るための手段であり、住まいを守るために日々の生活を犠牲にしては本末転倒です。もし現在、返済に少しでも息苦しさを感じているなら、小さな予兆を見逃さず、勇気を持って収支の見直しや専門家への相談に踏み切ってください。早期の冷静な決断こそが、住宅ローンの呪縛を解き、再び前を向いて歩き出すための第一歩となります。 (出典: 住宅 ローン 地獄 後悔 ブログ(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
