子供への贈与で損しない最新ルール!110万非課税と名義預金対策
良かれと思って子供の将来のために積み立てていた資金が、ある日突然税務署から「名義預金」とみなされ、多額の追徴課税を課されるケースが後を絶ちません。2024年度から段階的に適用が進む税制改正により、生前贈与を巡る環境は激変しています。暦年贈与の持ち戻し期間が最長7年へと延長される一方、相続時精算課税制度には新たな非課税枠が創設されるなど、制度の理解不足が思わぬ損失を招く時代となりました。
子供や孫への資産承継を円滑に進めるには、年間110万円の非課税枠の正確な活用法と、税務署から否認されないための客観的な証拠作りが不可欠です。本稿では、税理士への取材や国税庁の公表データに基づき、2026年現在の最新ルールに即した生前贈与の具体的対策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税制改正により暦年贈与の相続前加算が最長7年へ拡大進行中。一方で相続時精算課税制度には年110万円の基礎控除(持ち戻しなし)が定着。
- 要点2:親が勝手に管理する子供名義の口座は「名義預金」として相続税の課税対象になるため、贈与契約書の作成と通帳・印鑑の子供本人管理が必須。
- 要点3:現金の手渡しは出入金履歴やKSK(国税総合管理)システムで捕捉されるリスクが高く、銀行振込による証拠残しが安全な資産承継の鉄則。
【2026年最新税制改正】子供への贈与における非課税枠と「7年ルール」の全貌
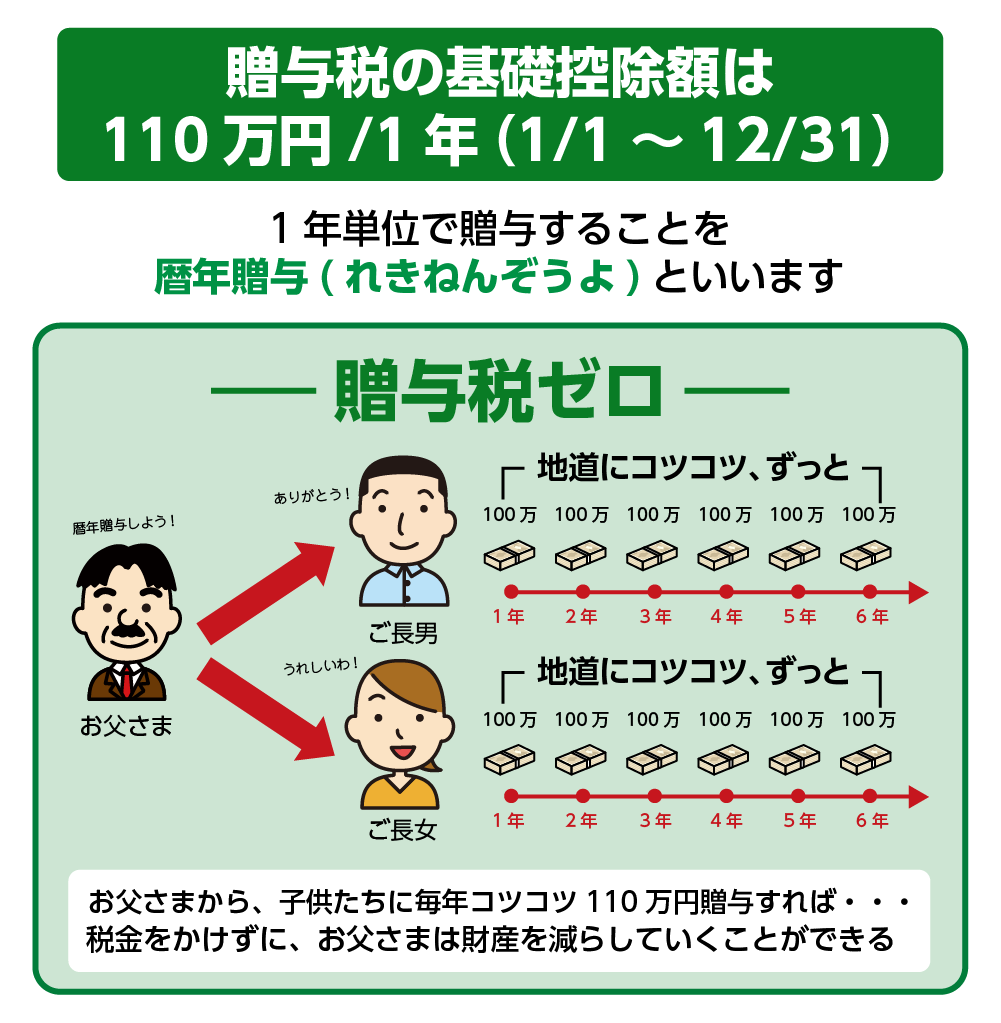
生前贈与の基本となるのが、受贈者(もらう側)1人につき年間110万円まで税金がかからない暦年贈与110万円ルールです。しかし、2024年1月1日以降の贈与から段階的に導入された生前贈与加算7年のルールにより、相続開始前の贈与に対する税制の網は大幅に強化されました。
従来は「亡くなる前3年以内」の贈与財産が相続税の対象(持ち戻し)とされていましたが、法改正により最長7年前まで遡って加算される仕組みへ移行しています。2026年現在はこの経過措置期間にあたり、持ち戻し対象期間が順次延長されています。なお、延長された4年間に受けた贈与のうち、合計100万円までは相続税の課税価格に加算されない緩和措置が設けられています。
一方、大きな転換点を迎えたのが相続時精算課税制度です。原則として60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選択できるこの制度には、従来の特別控除額2,500万円に加え、年間110万円の基礎控除が恒久化されました。この110万円以下の贈与については贈与税申告手続きが不要であり、将来の相続発生時にも持ち戻しの対象外となります。
| 制度区分 | 非課税枠・控除額 | 相続開始時の持ち戻し期間 | 編集部の見解・評価 |
|---|---|---|---|
| 暦年課税 | 年間110万円(受贈者ごと) | 最長7年(延長4年分は計100万円控除) | 若年層への早期・長期的な分散贈与に適するが、駆け込み贈与は無効化しやすい。 |
| 相続時精算課税 | 年110万円基礎控除 + 累計2,500万円特別控除 | 基礎控除内は持ち戻しなし(2,500万円枠分は全額加算) | 高齢の親からの贈与で極めて有利。一度選ぶと暦年課税に戻せない点に注意。 |
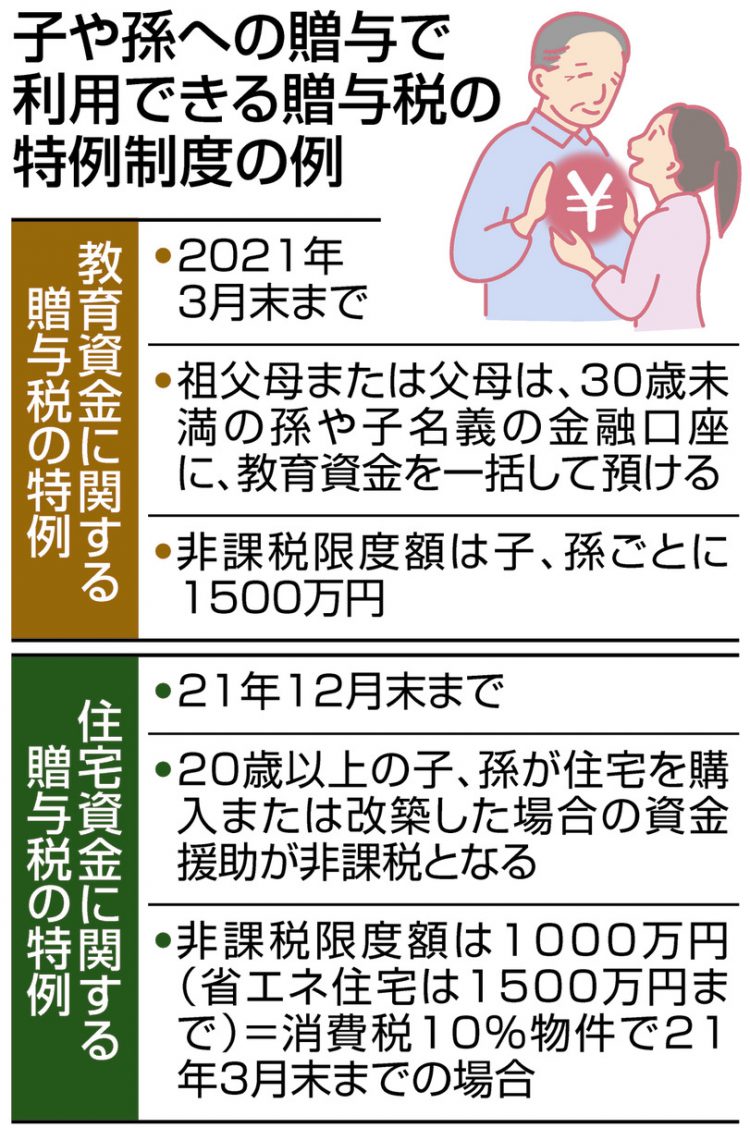
| 住宅取得等資金贈与 | 最大1,000万円(質の高い住宅)/ 500万円(一般) | 持ち戻し対象外 | マイホーム購入時の強力な支援策。所得要件や床面積要件の事前確認が必須。 |
| 教育資金一括贈与 | 最大1,500万円(学校外は500万円まで) | 使い残し分は相続税加算(要件厳格化) | 領収書提出など管理負担が大きい。都度の学費支援ならそもそも非課税枠内。 |
税務署が狙い撃つ「名義預金」の罠と手渡しリスクの実態
国税庁が公表する相続税調査実績において、申告漏れ財産のトップに君臨し続けているのが「預貯金」です。その中核を占めるのが名義預金税務署対策の不備による追徴事例です。
名義預金とは、口座の名義は子供や孫であっても、実質的な資金の出所や通帳の管理者が親である預金を指します。民法上の贈与は「あげます」「もらいます」という双方の合意によって成立する諾成契約です。親が子供に内緒で子供名義の口座を開設し、コツコツと年間110万円ずつ入金していても、子供がその存在を知らず、自由に使える状態(通帳・届出印・暗証番号の管理)になっていなければ、税法上は「親の財産」と判定されます。
また、「手渡しなら記録が残らないから安全」と考えるのは致命的な誤りです。子供への生前贈与手渡しリスクは極めて高く、税務署はKSK(国税総合管理)システムを用いて親の預金口座から引き出された多額の現金使途を過去10年規模で追跡しています。引き出された数百万円の使途が説明できず、同時期に子供の預金が増加していたり、住宅や車を購入していたりすれば、即座に手渡し贈与と特定され、重加算税を含めた厳しいペナルティが科されます。
【現場の実態】税務調査の現場で起きたトラブルと当事者のリアルな告白
実際の税務調査現場では、どのような形で名義預金が暴かれるのでしょうか。大手税理士法人の資産税担当税理士は次のように明かします。
「税務調査官が自宅に来た際、真っ先に見るのは子供名義の通帳と印鑑の保管場所です。親の金庫や書斎の引き出しから子供名義の通帳と銀行印が一緒に出てきた時点で、名義預金と判定される可能性は9割を超えます。調査官は『お子さんはこの口座の印鑑をご存知ですか?』『お子さんが普段使っている印鑑と照合させてください』と静かに畳み掛けてきます」
インターネット上の相談窓口や知恵袋などでも、「親が亡くなった後、税務署から税務署のお尋ね対応に関する書面が届き、過去20年分の子供名義の通帳履歴の提出を求められた」「1,500万円の名義預金を指摘され、延滞税を含めて数百万円を追徴された」という悲痛な声が散見されます。親の「子供のために残してあげたい」という愛情が、手続きの不備によって子供を苦しめる結果を生んでいるのが現実です。
思わぬ追徴課税を防ぐ「贈与契約書の書き方」と証拠残しの鉄則
税務署の否認リスクをゼロにするためには、客観的な証拠を整えることが唯一の防壁となります。その中心となるのが贈与契約書の書き方と資金移動の透明性です。
贈与契約書には決まった書式はありませんが、以下の必須項目を盛り込み、贈与の都度作成して双方が署名・押印(実印または認印)を行います。
- 贈与契約書の必須記載事項:
- 贈与者(親)と受贈者(子)の氏名・住所
- 贈与を行う具体的な日付
- 贈与する財産の種類および金額(例:現金〇〇円)
- 贈与の趣旨(甲は乙に対し、金銭を無償で譲渡することを約し、乙はこれを承諾した)
- 引渡し方法(親名義の〇〇銀行口座から子名義の〇〇銀行口座への振込)
資金移動は必ず銀行振込を利用し、通帳記帳で「いつ・誰から・いくら」移動したのかを印字させます。未成年の子供への贈与の場合は、親権者双方が法定代理人として署名・押印し、受け取った資金は子供の将来の学費や教育費として実際に子供のために支出する、または子供自身が管理する口座で保有し続ける運用を徹底してください。
教育資金・住宅取得の特例活用|大きな資産を無税で移転する実践テクニック
まとまった金額を一度に子供へ渡したい場合、国が用意している特別措置である子供への贈与非課税枠を正しく活用するのが賢明です。
マイホーム取得を支援する住宅取得等資金贈与非課税特例では、省エネ等基準を満たす住宅の場合で最大1,000万円、一般住宅で最大500万円までが非課税となります。受贈者の合計所得金額が2,000万円以下(床面積40㎡以上50㎡未満の場合は1,000万円以下)であることや、贈与を受けた翌年3月15日までに居住を開始するなどの厳格な要件を満たす必要があります。
また、祖父母などから孫への支援として使われる教育資金一括贈与特例(最大1,500万円)も存在しますが、近年の法改正により、贈与者が死亡した際の残額に対する相続税加算ルールが極めて厳格化されています。そもそも民法上、親や祖父母が子供の「都度の学費や生活費」を用立てる行為は金額にかかわらず非課税です。金融機関に専用口座を開設して領収書管理に追われる一括特例よりも、入学金や授業料の支払期日に合わせて都度支払う方が、手続き面でも税務面でも合理的であるケースが増えています。

一般に知られていない盲点とネットの誤解を徹底検証
生前贈与に関しては、ネット上やSNSで誤った情報が定説のように語られている場面が目立ちます。代表的な誤解を検証します。
誤解1:「毎年110万円ちょうどを振り込み続ければ安全」の嘘
毎年同じ時期に110万円を10年間振り込み続けると、税務署から「最初から1,100万円を贈与する約束(定期金給付契約)だった」と認定され、初年度に総額に対する贈与税を課されるリスク(連年贈与リスク)が指摘されます。これを回避するためには、毎年贈与契約書を個別に交わし、年によって贈与額を「110万円」「95万円」「120万円(10万円分は申告して少額の税金を納める)」と変動させるなどの工夫が実務上有効です。
誤解2:「110万円以下なら税務署には絶対に分からない」の嘘
申告不要な110万円以下の贈与であっても、将来の相続発生時に税務調査が入れば、過去10年以上の全口座履歴が照会されます。「申告義務がないこと」と「税務署が調査しないこと」は全くの別問題です。小額の贈与であっても、振込履歴と契約書による保全を怠ってはなりません。
【プロの結論】親子関係の「心理的バウンダリー」と生前贈与が向いている人の条件
家族社会学の視点から見ると、生前贈与は単なる税金対策にとどまらず、親子のパワーバランスや自立構造に深く影響を与えます。親が「お金を出してやっている」という優位性を誇示し、子供の生活や進路をコントロールしようとする関係性は、不健全な共依存や後の遺産争い(争族)の引き金になります。資産を渡す側と受け取る側が互いに独立した個人として尊重し合う「心理的バウンダリー(境界線)」が確立されていてこそ、生前贈与は真の価値を持ちます。
- 生前贈与を積極的に進めるべき人:
- 相続税の基礎控除(3,000万円 + 600万円 × 法定相続人数)を明らかに超える資産を保有している世帯
- 子供が住宅購入や子育てなど、資金需要のピーク期を迎えている家庭
- 資産承継の方針について家族間でオープンな合意形成ができている親族
- 生前贈与を慎重に検討・控えるべき人:
- 自身の老後資金や医療・介護費用に不安が残る世帯(渡した資金を取り戻すことはできない)
- 特定の子供だけに偏った贈与を行い、他の兄弟姉妹との関係悪化が懸念される家庭
- 贈与契約書の作成や通帳管理などの事務手続きを継続して行えない人
【子供への贈与】に関するよくある質問(FAQ)
Q1:子供が未成年の場合、年間110万円の贈与はどのように行えば良いですか?
A1:未成年の子供は単独で契約を結べないため、親権者(通常は両親)が子供の法定代理人として贈与契約を締結します。子供名義の銀行口座へ振り込みを行い、通帳やキャッシュカードは親権者が子供のために責任を持って管理します。子供が物心ついた段階で口座の存在を伝え、成人後は本人に管理を引き渡すプロセスを踏むことが名義預金判定を防ぐ鍵となります。
Q2:生活費や大学の学費の仕送りも贈与税の対象になりますか?
A2:扶養義務者(親や祖父母など)から受ける「通常必要と認められる生活費や教育費」は、必要な都度直接充当される限り、原則として非課税です。ただし、学費名目で一度に数百万円を子供の口座に振り込み、子供がそれを使わずに預金や株式投資に回した場合は、その時点で贈与税の課税対象となります。
Q3:暦年課税と相続時精算課税はどちらを選ぶべきですか?
A3:贈与者が比較的若く、将来の相続発生まで十分な時間(10年以上)が見込める場合は、多くの受贈者に分散して渡せる暦年課税が有利です。一方、贈与者が高齢で7年の持ち戻しリスクが高い場合や、年間110万円以内の少額贈与を確実に持ち戻しなしで続けたい場合は、新設された基礎控除枠を活用できる相続時精算課税制度が有力な選択肢となります。
まとめ:長期的な資産承継プランで子供の未来を確実に支える
子供への贈与は、単に非課税枠の枠内に数字を収める作業ではありません。2026年現在の法制度を正しく理解し、生前贈与加算7年ルールや相続時精算課税の選択基準を見極めるとともに、名義預金と疑われないための証拠作りを積み重ねることが極めて重要です。
家族のライフプランに合わせた無理のない計画を立て、必要に応じて税理士等の専門家に相談しながら、透明性の高い資産承継を進めてください。 (出典: 子供 へ の 贈与(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
